Erstveröffentlicht: 2018 | Redaktionell aktualisiert: 29.10.2026 | AIR&MORE OG, Versicherungsmakler und Berater in Versicherungsangelegenheiten
Drohnen-Versicherung Vergleich Österreich: Die richtige Drohnen-Versicherung sei gut gewählt. Denn abseits von sehr unterschiedlichen Preisen gibt's beim einen oder anderen Anbieter auch die eine oder andere Deckungslücke!
Worauf kommt es beim Drohnen-Versicherung Vergleich an? Nicht nur auf die Jahresprämie: Vergleiche Nutzung, Versicherungssumme, Gerätezahl, gleichzeitigen Betrieb, Selbstbehalt und Nachweisqualität. Dieser Beitrag betrachtet ausgewählte Angebote. Die aktuellen Preise der Drohnenversicherung in Österreich findest Du in unserer zentralen Preisübersicht. Bei individuellen Vergleichsangeboten steht der jeweilige Angebotsstand dabei.
Deshalb lohnt es sich, Versicherungstarife für Drohnen-Versicherungen genauer unter die Lupe zu nehmen. Die folgenden und viele weitere Fragen werden wir hier besprechen:
- Wer bietet eine echte Luftfahrzeug-Haftpflicht Versicherung und wer nicht?
- Wer liefert eine gesetzeskonforme UAS Versicherung gemäß österreichischem Luftfahrtgesetz?
- Welcher Versicherer liefert auch eine überprüfbare Gerätedokumentation im Versicherungsnachweis bzw. in der Polizze?
- Wessen Schutz umfasst nur Spielzeug Drohnen, aber nicht mehr?
- Welche Polizzennummer ist bei der Drohnen Registrierung der Austro Control gültig und welche nicht?
- Wo bekomme ich auch eine Multicopter Kasko-Versicherung für Eigenschäden an meiner Drohne?
- Warum sollten reine Vermögensschäden und reine Ausfallschäden bei einer Versicherung für Drohnen inkludiert sein?
- Welche Versicherung bietet Schutz bei einer versehentlichen Verletzung von Persönlichkeitsrechten durch Drohnen?
Drohnen-Versicherung Vergleich - Schnellübersicht:
- Die Drohnen Haftpflichtversicherung im Vergleich - Pflichtversicherung!
- Die Drohnen-Kaskoversicherung im Vergleich
- Die Drohnen-Rechtschutzversicherung im Vergleich
1. Drohnen-Versicherung Vergleich: Drohnen-Haftpflichtversicherung
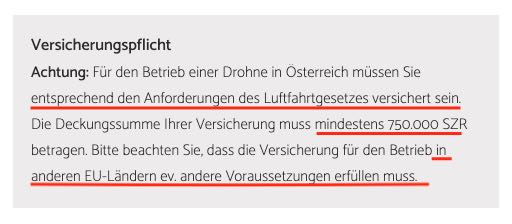
"Sie können sich als Drohnenbetreiber:in registrieren, wenn (...) Sie für den Betrieb der Drohne(n) eine Versicherung abgeschlossen haben, die den Anforderungen des österreichischen Luftfahrtgesetzes entspricht." (Quelle: Austro Control, dronespace.at)
Bevor wir mit dem Vergleich bezüglich Drohnen-Versicherungen für Österreich starten, wollen wir folgende Basics festhalten: Für versicherungspflichtige Drohnen brauchst Du eine dem österreichischen Luftfahrtgesetz entsprechende Haftpflichtversicherung. Ein UAS ist ein unbemanntes Luftfahrzeugsystem – auch ohne Kamera. Spätestens bei Kameradrohnen besteht gemäß EU Drohnenverordnung fix eine Pflicht zur Registrierung als Drohnenbetreiber; ausgenommen sind nur Geräte, die explizit unter die EU-Spielzeugrichtlinie fallen und auch entsprechend als Spielzeuge gekennzeichnet sind. Die Registrierungsinformationen von Austro Control / Dronespace erklären die Voraussetzungen. Bei der Registrierung ist bereits die Polizzennummer der Drohnen Haftpflichtversicherung anzugeben. Für versicherungspflichtige Drohnen ist gemäß § 151 LFG eine Mindestdeckung von 750.000 Sonderziehungsrechten (SZR) vorgeschrieben. Ob Dein Vertrag auch Flüge im Ausland deckt, solltest Du gesondert prüfen.
Fakt ist: Eine herkömmliche Privat-Haftpflichtversicherung reicht nicht automatisch für die Drohnen-Pflichtversicherung aus. Entscheidend ist, ob ein entsprechender Luftfahrt-Haftpflichtschutz inklusive Gefährdungshaftung ausdrücklich vereinbart ist und die gesetzlichen Anforderungen erfüllt. Ein gesonderter Luftfahrt-Baustein kann auch Teil eines größeren Versicherungspakets sein. Wer sich eingehender informieren möchte, findet hier unseren Artikel Sind Drohnen in der Privathaftpflichtversicherung versichert?. Im folgenden Vergleich schauen wir deshalb nicht nur auf den Namen der Versicherung, sondern auf den tatsächlich vereinbarten Schutz.
Wichtig für die Registrierung: Entscheidend ist die Nummer einer echten Versicherungspolizze. Welche Polizzennummer bei der Drohnen-Registrierung zulässig ist und warum Angebots-, Antrags- oder bloße interne Nummern nicht reichen, erklären wir im verlinkten Beitrag im Detail.
Ohne Drohnen Polizzennummer keine Drohnen Registrierung!
Ach ja ... wie schon oben erwähnt brauchst Du bei der verpflichtenden Registrierung als Drohnenbetreiber schon die Polizzennummer Deiner Drohnen-Haftpflichtversicherung. Ein Drohnenbetrieb darf erst nach erfolgreicher Betreiberregistrierung beginnen. Registriert wird der Betreiber, nicht jede einzelne Drohne.

Deshalb Achtung: Kläre vor dem ersten Flug, wann der Versicherungsschutz beginnt und wann Dir Polizzennummer und Versicherungsnachweis zur Verfügung stehen. Ein abgesendeter Antrag allein ist noch keine Deckungsbestätigung und auch kein Versicherungsnachweis gem. § 168 LFG. Die hier abgebildeten Ausschnitte stammen aus einer Registrierungsbestätigung für Drohnenbetreiber; aktuelle Informationen findest Du direkt bei Austro Control / Dronespace.

Tipp: Dass die Polizzennummer auf der Registrierungsbestätigung aufscheint, ist noch keine behördliche Bestätigung, dass die zugrunde liegende Drohnenversicherung in Österreich auch rechtskonform ist. Warum die Betreiberregistrierung keine behördliche Bestätigung der Rechtskonformität ist, erklären wir im verlinkten Beitrag im Detail. Drohnenbetreiber haften selbst für die Auswahl einer gesetzeskonformen Drohnen-Versicherung.
Wer den Weg abkürzen möchte, findet hier die Drohnen-Haftpflichtversicherung für Österreich – Angebote und Antrag. Für die Auswahl nach Nutzung und Nachweisbedarf hilft Dir unser Beratungsbeitrag Welche Drohnenversicherung passt zu Dir? Pauschal oder gerätedokumentiert.
Eigene Polizze und Gerätedokumentation: zwei getrennte Qualitätsmerkmale
Mit Wiener Städtischer, UNIQA, R+V und Helvetia werden in diesem Vergleich etablierte Versicherungsunternehmen mit Sitz oder Niederlassung in Österreich berücksichtigt. In den von AIR&MORE geprüften Einzelvertragsvarianten kann der UAS-Betreiber selbst Versicherungsnehmer und Empfänger einer eigenen Polizze sein. Abhängig vom gewählten Produkt und Versicherungsmodus kann das versicherte UAS außerdem mit Hersteller, Modell und Seriennummer dokumentiert werden. Maßgeblich sind immer das konkrete Angebot, die Polizze und die Versicherungsbedingungen.
Drei Fragen sind voneinander zu trennen: Die Gerätedokumentation erleichtert die Zuordnung des eingesetzten UAS zum Versicherungsnachweis. Die eigene Polizze verbessert den unmittelbaren Zugang des Betreibers zu Vertrag, Dokumenten und Vertragsstatus. Der Deckungsumfang entscheidet, welche Schäden, Einsätze und Personen tatsächlich versichert sind.
Vorteile der Gerätedokumentation
Nach § 24j Abs. 4 LFG müssen der Betreiber oder der verantwortliche Pilot den Nachweis der aufrechten Versicherung und die Registrierungsbestätigung bei jedem Betrieb mitführen und auf Verlangen vorlegen. Bei einer ausgeliehenen Drohne kann eine übereinstimmende Seriennummer den Abgleich zwischen Fluggerät und Versicherungsnachweis erleichtern.
Auch bei der Schadenprüfung kann eine gerätedokumentierte Drohnenversicherung hilfreich sein. § 34 Abs. 2 VersVG bestimmt: „Belege kann der Versicherer insoweit fordern, als die Beschaffung dem Versicherungsnehmer billigerweise zugemutet werden kann.“ Sind Hersteller, Modell und Seriennummer bereits in den Vertragsunterlagen festgehalten, steht ein wichtiges Beweismittel zur Identität des versicherten UAS zur Verfügung. Das ersetzt jedoch nicht den Nachweis der übrigen Deckungsvoraussetzungen.
Nach § 166 LFG kann ein Geschädigter seinen Schadenersatzanspruch im Rahmen des Versicherungsvertrags auch direkt gegen den Versicherer geltend machen. Die Seriennummer begründet dieses direkte Klagerecht nicht, kann aber helfen, den zuständigen Versicherer und den für die schadenverursachende Drohne maßgeblichen Vertrag rascher zuzuordnen.
Vorteil einer eigenen Polizze
Nach § 168 Abs. 1 LFG stellt der Versicherer den Versicherungsnachweis dem Versicherungsnehmer aus. Nach § 167 Abs. 2 LFG müssen Versicherer und Versicherte eine vorzeitige Beendigung oder Unterbrechung des Versicherungsschutzes unverzüglich der Austro Control melden. Ist der UAS-Betreiber zugleich versicherte Person und Versicherungsnehmer, sind Dokumentenzugang, Verantwortlichkeit und Vertragskontrolle klarer gebündelt. Einen eigenen Anspruch auf Übermittlung der Polizze hat der Versicherungsnehmer nach § 3 Abs. 1 VersVG.
Bei einer Versicherung für fremde Rechnung schließt ein Versicherungsnehmer den Vertrag im eigenen Namen für eine andere versicherte Person ab (§ 74 VersVG). Die Rechte aus dem Vertrag stehen zwar grundsätzlich dem Versicherten zu; die Übermittlung des Versicherungsscheins kann jedoch nur der Versicherungsnehmer verlangen. Ohne dessen Zustimmung kann der Versicherte seine Rechte nur unter den Voraussetzungen des § 75 VersVG selbst ausüben. § 76 VersVG räumt dem Versicherungsnehmer zusätzlich formelle Verfügungsbefugnisse ein. Diese Trennung zwischen materieller Berechtigung des Versicherten und formeller Verfügungsbefugnis des Versicherungsnehmers wird auch in der Rechtsprechung des OGH beschrieben.
Die versicherungsrechtliche Stellungnahme der Weinrauch Rechtsanwälte GmbH vom 17.04.2024 untersucht diese Vertragskontrollfragen bei Sammelpolizzen für fremde Rechnung. Das unveränderte Original beginnt auf Seite 2; Seite 1 enthält einen davon getrennten Aktualisierungshinweis von AIR&MORE zur Rechtslage ab 1. September 2026. Die Stellungnahme behandelt unter anderem Prämienverzug nach § 39 VersVG, die Annahme von Zahlungen des Versicherten nach § 35a VersVG und den Schutz geschädigter Dritter nach § 158c VersVG. Sie ist eine fachliche Rechtsmeinung, keine bindende Gerichtsentscheidung.
Pauschalversicherung ab 1. September 2026
Seit 1. September 2026 erlaubt § 24j Abs. 3 LFG für UAS der offenen und speziellen Kategorie sowie beim Betrieb in Modellflugvereinigungen nach Art. 16 der Durchführungsverordnung (EU) 2019/947 auch eine pauschale Haftpflichtversicherung für sämtliche von einem Betreiber betriebenen UAS. Die Regelung wurde mit BGBl. I Nr. 80/2026 kundgemacht.
Damit ist eine fehlende Einzelgerätedokumentation nicht schon für sich allein ein Rechtsmangel. Die Fragen „pauschal oder gerätedokumentiert?“ und „eigene Polizze oder Sammelpolizze für fremde Rechnung?“ bleiben voneinander zu trennen: Die Pauschalversicherung betrifft den Deckungs- und Nachweismodus; die Stellung als Versicherungsnehmer betrifft Vertragszugang und Vertragskontrolle.
AIR&MORE Fazit: Bei sonst vergleichbarem Deckungsumfang bietet eine eigene Polizze in Verbindung mit einer aktuellen Gerätedokumentation regelmäßig besonders hohe Transparenz sowie Nachweis- und Zuordnungssicherheit für Betreiber, Fernpiloten, Versicherer und Geschädigte. Eine pauschale oder nicht seriennummernbezogene Polizze ist deshalb nicht automatisch rechtswidrig oder ungeeignet. Sie muss den Versicherungsschutz für das konkret eingesetzte UAS jedoch auf andere überprüfbare Weise klar nachweisbar machen.
Wer die zugrunde liegenden Gutachten, Behördenquellen und das laufende Zielmarkt-Monitoring für Österreich gesammelt nachlesen möchte, findet diese im Gutachten-Hub zur Drohnenversicherung in Österreich.
Die aktuelle rechtliche Einordnung findest Du im Fachbeitrag Pauschale oder gerätedokumentierte Drohnenversicherung in Österreich – aktuelle Rechtslage und Vergleich.
Wiener Städtische Drohnen Haftpflichtversicherung im Versicherung-Vergleich

Nach dem in diesem Vergleich erfassten Prämienstand vom 13.04.2026 startet die Drohnen-Versicherung bei der Wiener Städtischen ab 79,50 € pro Jahr bei einer Versicherungssumme von 1,5 Mio. Euro. Wettbewerbe und weitere Erweiterungen können nach Tarif gegen Mehrprämie eingeschlossen werden. Wer eine Wiener Städtische Drohnen-Versicherung abschließen möchte, kann ein aktuelles Angebot bei uns anfordern >>>.
Die Jahresprämien im Überblick: Vergleichsstand 13.04.2026, jeweils pro Jahr. Die Basisprämie gilt für 1,5 Mio. Euro Versicherungssumme. Diese datierten Beträge sind keine aktuelle Preiszusage; maßgeblich ist das Angebot vor Abschluss.
- C0 / C1
- Privat: Basisprämie 79,50 €; Erhöhung auf 3 Mio. €: +18,25 €; Wettbewerbe in Europa: +18,25 €; Gesamt mit beiden Optionen: 116,00 € pro Jahr.
- Gewerblich: Basisprämie 114,50 €; Erhöhung auf 3 Mio. €: +25,75 €; Wettbewerbe in Europa: +25,75 €; Gesamt mit beiden Optionen: 166,00 € pro Jahr.
- C2
- Privat: Basisprämie 85,50 €; Erhöhung auf 3 Mio. €: +26,03 €; Wettbewerbe in Europa: +18,63 €; Gesamt mit beiden Optionen: 130,16 € pro Jahr.
- Gewerblich: Basisprämie 125,50 €; Erhöhung auf 3 Mio. €: +38,25 €; Wettbewerbe in Europa: +27,50 €; Gesamt mit beiden Optionen: 191,25 € pro Jahr.
Besondere Merkmale bei der Wiener Städtischen:
- Der Kunde ist selbst Versicherungsnehmer bzw. Polizzeninhaber
- Gerätedaten der Drohne in der Polizze
- Versicherungsmodus: gerätedokumentiert
- Drohnenwechsel über ein Online-Formular melden; Bearbeitung durch den Versicherer
Interessierte finden hier noch weitere Erfahrungen mit der Drohnen Versicherung der Wiener Städtischen.
Historische Einordnung zur Wiener Städtischen
2021 berichteten wir zunächst über einen angekündigten Rückzug und danach über die Fortführung der Drohnenversicherung. Das ist ein historischer Rückblick, keine Aussage über ein heutiges Vertragsende. Frühere Prämien stehen deshalb nicht mehr neben den oben angeführten Vergleichsangeboten. Weitere Hintergründe findest Du im Beitrag zu den Erfahrungen mit der Drohnenversicherung der Wiener Städtischen.
Wiener Städtische: reine und abgeleitete Vermögensschäden unterscheiden
Die offizielle Leistungsübersicht der Wiener Städtischen nennt finanzielle Folgeschäden nach einem Personen- oder Sachschaden. Diese abgeleiteten Vermögensschäden sind von reinen Vermögensschäden ohne vorausgehenden Personen- oder Sachschaden zu unterscheiden. Eine entsprechende Zusatzdeckung sollte im konkreten Angebot ausdrücklich bestätigt sein; aus der Deckung abgeleiteter Vermögensschäden folgt sie nicht. Warum ist das wichtig? Auch reine Ausfallschäden können erhebliche finanzielle Folgen haben. Hier mehr zum Risiko von Vermögensschäden durch Drohnen. Wer ein Angebot möchte, kann dieses bei uns anfordern >>>. Hier noch mehr Infos und eine Prämientabelle zur Drohnen Versicherung der Wiener Städtischen.
Uniqa Drohnen Haftpflichtversicherung im Versicherung-Vergleich

Stand August 2026: Wer eine Drohnen-Versicherung von der Uniqa möchte, fragt am besten nach einem individuellen Angebot. Unser damaliges Vergleichsangebot war ohne Selbstbehalt; je nach Vertragsgestaltung können auch Kombinationen mit anderen Uniqa Versicherungen infrage kommen.
Wir haben im August 2026 wieder ein Angebot eingeholt. Die folgenden Angaben beziehen sich auf dieses konkrete Vergleichsangebot, nicht auf jeden UNIQA-Vertrag:
- Jahresprämie € 64,58 bei einer Versicherungssumme von € 1 Million
- für Personen- und Sachschäden.
- Versichert ist die private Drohnen Nutzung
- und keine kommerzielle Nutzung.
- Deckungsbereich: Österreich
- Kombination mit bestehenden Uniqa Versicherungen möglich
- z. B. als eigener Luftfahrt-Baustein in einer Haushalts- oder Eigenheim-Versicherung
Besondere Merkmale bei der Uniqa:
- Der Kunde ist selbst Versicherungsnehmer bzw. Polizzeninhaber
- Gerätedaten der Drohne in der Polizze
- Versicherungsmodus: gerätedokumentiert
- Aktualisierung bei Drohnenwechsel über den jeweiligen Betreuer
Wer sich für eine Uniqa Drohnen Haftpflichtversicherung interessiert, kann diese wieder bei uns anfordern >>>
Hier noch mehr Erfahrungen mit der Drohnenversicherung der Uniqa.
Historische Einordnung zur Uniqa Drohnen-Versicherung
Unsere früheren Vergleiche aus 2021 und 2022 bezogen sich auf damalige Tarife und Verfügbarkeiten. Die dort genannten Prämien und Selbstbehalte lassen sich nicht auf das oben beschriebene Angebot vom August 2026 übertragen. Deshalb führen wir diese alten Preisbeispiele hier nicht weiter.
Uniqa: private Nutzung, Geltungsbereich und Selbstbehalt
Nun sieht dieser Tarif auf den ersten Blick vielleicht günstiger aus als andere Angebote. Doch vergleiche immer den gleichen Einsatz: Das hier beschriebene UNIQA-Privatprodukt betrifft die private Drohnennutzung mit Geltungsbereich Österreich. Es ist damit nicht ohne Weiteres mit einem gewerblichen Tarif oder einem Vertrag für Auslandsflüge vergleichbar. Ein Selbstbehalt ist anhand des konkreten Angebots zu prüfen – das von uns im August 2026 eingeholte Vergleichsangebot sah keinen vor.
Das im August 2026 eingeholte Vergleichsangebot galt in Österreich; die UNIQA-Produktseite beschreibt den Schutz für private Drohnennutzung. Also aufpassen im Urlaub: Lass Dir vor Auslandsflügen ausdrücklich bestätigen, ob Dein konkreter Vertrag das Reiseland und die geplante Nutzung erfasst.
Wer sich für eine Uniqa Drohnen-Versicherung interessiert, kann diese wieder bei uns anfordern >>>
Hier gibt's noch weitere wissenswerte Details in Sachen Uniqa Drohnenversicherung.
R+V Drohnen Haftpflichtversicherung im Versicherung-Vergleich

Als Versicherer der FinanzGruppe Volksbanken und Raiffeisenbanken mischt die R+V Versicherung am Drohnenmarkt gehörig mit. Die R+V Drohnen-Versicherung bietet Tarife für private und gewerbliche Drohnenflüge.
Stand Oktober 2026: Die neuen gerätedokumentierten Flottentarife erfassen mehrere Drohnen in einem Vertrag. Die dokumentierten UAS dürfen im vereinbarten Umfang auch gleichzeitig geflogen werden; Gerätezahl und Summenaufteilung richten sich nach dem gewählten Tarif.
- R+V Drohnen Haftpflichtversicherung für privat genutzte Drohnen-Flotten
- 5 Mio. Euro Versicherungssumme für bis zu 4 dokumentierte UAS ab 38,85 Euro pro Jahr.
- R+V Drohnen Haftpflichtversicherung für gewerblich genutzte Drohnen
- 1,5 Mio. Euro Versicherungssumme für ein UAS ab 89,36 Euro pro Jahr.
- R+V Drohnen Haftpflichtversicherung für gewerblich genutzte Drohnen-Flotten
- 3 Mio. Euro Versicherungssumme für bis zu 2 dokumentierte UAS ab 125,10 Euro pro Jahr; weitere Flottentarife sind verfügbar.
Die genannten R+V-Jahresprämien sind Gesamtprämien für den jeweiligen Vertrag inklusive 11 % Versicherungssteuer, vor einem gegebenenfalls anwendbaren Rabatt. Die aktuellen R+V-Privattarife und R+V-Gewerbetarife sowie unsere Preisübersicht zur Drohnenversicherung in Österreich zeigen die weiteren Tarifstufen. Reine Vermögensschäden sind im nachfolgend beschriebenen Umfang mitversichert; der Privacy Shield richtet sich nach dem gewählten Tarif und der Polizze.
R+V-Tarifwechsel: aktuelle Preise statt alter Tabellen
Seit Oktober 2026 stehen die neuen Flottentarife im Mittelpunkt des R+V-Angebots. Bestehende Verträge werden dadurch nicht automatisch umgestellt. R+V-Kunden können über das R+V Drohnencockpit – Vertrag und Drohnenflotte verwalten die für ihren Vertrag verfügbaren Möglichkeiten prüfen oder uns dazu kontaktieren.
R+V Drohnen-Versicherung: Flottentarife und Leistungen
Hervorzuheben sei hier, dass nicht nur abgeleitete, sondern auch reine Vermögensschäden aus Absturz oder Notlandung im Rahmen der LUFT11A mitversichert sind. Die Grenze beträgt 1 Mio. Euro je Versicherungsfall und insgesamt je Versicherungsjahr innerhalb der vereinbarten Versicherungssumme. Das ist keine pauschale Deckung jedes denkbaren Ausfallschadens. Die R+V Drohnen-Haftpflichtversicherung wird ohne Selbstbehalt angeboten. Auch bei einer Mini-Drohne lohnt der Blick in die aktuelle Tarifübersicht, statt mit früheren Mini-Sonderpreisen zu rechnen.
R+V Drohnen-Haftpflichtversicherung: ÖAMTC-Rabatt nach Tarif
Auch zu erwähnen: Aktive ÖAMTC-Mitglieder erhalten in den rabattberechtigten Tarifen 10 % Preisnachlass. Die ÖAMTC-Vorteilspartnerseite beschreibt die Aktion; die konkreten Voraussetzungen findest Du in den gewählten Tarif- und Antragsunterlagen sowie in unserem Beitrag ÖAMTC Drohnenversicherung: Mitgliedervorteile über AIR&MORE.
Höhere Versicherungssummen können gerade angesichts potenzieller Personenschäden sinnvoll sein. Hier mehr zur Luftfahrthaftpflicht-Versicherungssumme bei Drohnen und warum Geiz nicht immer geil ist! Schließlich geht es neben der finanziellen Existenz von Geschädigten auch um jene des verantwortlichen Betreibers. Maßgeblich sind die je UAS und je Versicherungsfall vereinbarten Summen.
R+V-Flottentarife statt des bisherigen Mengenrabatts
Die neuen R+V-Flottentarife kalkulieren mehrere dokumentierte Drohnen bereits gemeinsam in einer Polizze. Die bisherige pauschale Mengenrabattzusage ab drei Drohnen gilt deshalb nicht als allgemeine Zusatzaktion für die neuen Tarife. Gerätezahl, Versicherungssumme und Prämie ergeben sich aus dem gewählten Flottentarif. Für Feuerwehrorganisationen gibt es gesonderte, tarifabhängige BOS-/Feuerwehr-Konditionen. Voraussetzungen und eine mögliche Kombination mit anderen Nachlässen klären wir gerne: BOS-Rabatt für Deine Feuerwehr anfragen.
R+V Privacy Shield: Schutz bei Verletzungen von Persönlichkeitsrechten
Mit dem Privacy Shield bietet die R+V einen zusätzlichen Deckungsbaustein für bestimmte Vermögensschäden aus Foto-/Filmaufnahmen und immaterielle Schäden aus Privatsphärenverletzungen. Das kann etwa dann wichtig sein, wenn eine mitgefilmte Person Schadenersatz fordert. Ob und in welcher Höhe der Baustein eingeschlossen ist, richtet sich nach Tarif und Polizze. Die vereinbarte Grenze gilt je Versicherungsfall und insgesamt je Versicherungsjahr innerhalb der Vertragssummen. Prüfe vor Abschluss, ob der Zusatzschutz in Deiner Tarifvariante enthalten ist. Hier mehr zum Privacy Shield für Drohnen und zur Verletzung von Privatsphäre und Persönlichkeitsrechten durch Drohnen.
Piloten-Airbag beim gelegentlichen Steuern fremder Drohnen
Mit dem von AIR&More extra verhandelten Airbag für Drohnen Piloten gibt es bei der R+V Versicherung noch einen weiteren Deckungsbaustein. Dieser ist vor allem dann relevant, wenn man hin und wieder auch mit fremden Drohnen fliegt, was die Gefahr mit sich bringt, dass man im Schadensfall auch als Pilot belangt werden könnte! So besteht mit dem Airbag für Drohnen Piloten zusätzlicher subsidiärer Versicherungsschutz auch bei gelegentlicher Nutzung fremder Drohnen. Bedingung: Diese fremden UAS müssen über eine angebrachte aufrechte Registrierungsnummer der Austro Control verfügen, der Einsatz muss dem gleichen Verwendungszweck dienen und die Startmasse von bis zu 25 kg darf nicht überschritten werden. Voraussetzung ist Pilotenverschulden im Versicherungsfall. Der Versicherungsschutz durch eine bestehende gerätebezogene Haftpflichtversicherung geht vor.
Besondere Merkmale bei der R+V:
Die folgenden Punkte beschreiben die gerätedokumentierten R+V-Tarife:
- Der Kunde ist selbst Versicherungsnehmer bzw. Polizzeninhaber
- Gerätedaten der Drohne in Polizze oder Versicherungsnachweis
- Versicherungsmodus: gerätedokumentiert im DrohnenProof Modus
- Flotten-Option: Alle Drohnen in einem Versicherungsschein gedeckt
- Aktualisierung dokumentierter Drohnen in Echtzeit
- und Abruf der Versicherungsbestätigung im R+V Drohnencockpit
- DrohnenProof Modus mit echter Flotten-Gleichzeitigkeit: Alle Drohnen zeitgleich einsetzbar
Die aktuellen Produktinformationen findest Du direkt bei R+V für private Drohnenversicherung und gewerbliche Drohnenversicherung. Für den Abschluss gilt das zum gewählten Tarif bereitgestellte Bedingungswerk. Hier geht es zur Drohnen-Haftpflichtversicherung für Österreich – Angebote und Antrag und zu weiteren Informationen zur R+V-Drohnenversicherung in Österreich.
Helvetia Drohnen Haftpflichtversicherung im Versicherung-Vergleich

Die Helvetia-Produktseite nennt weiterhin einen Einstiegspreis von 42 Euro pro Jahr für die leichteste Geräteklasse bei 1,5 Mio. Euro Versicherungssumme.
Die Eckdaten im Überblick: Abgleich mit der Helvetia-Produktseite am 25.10.2026. Die Prämie richtet sich nach Gewichtsklasse, gewählter Versicherungssumme und Vertragsgestaltung.
- Ab 42,00 € pro Jahr für die leichteste Geräteklasse C0 unter 250 g bei 1,5 Mio. € Versicherungssumme.
- Versicherbar sind privat genutzte Flugmodelle bzw. privat genutzte unbemannte Luftfahrzeuge der Kategorie Open bis 5 kg Abfluggewicht.
- Voraussetzung laut Helvetia: Flugbetrieb nur mit direkter Sichtverbindung (VLOS) sowie Einhaltung der gesetzlichen und behördlichen Vorgaben.
- Die Versicherungssumme für Personen- und Sachschäden ist zwischen 1,5 Mio. € und 5 Mio. € wählbar.
- Mitversichert sind Personen-, Sach- und abgeleitete Vermögensschäden; laut Helvetia können auch reine Vermögensschäden, insbesondere aus Foto-/Filmaufnahmen, nach Vereinbarung erfasst sein.
- Der örtliche Geltungsbereich umfasst ganz Europa sowie die außereuropäischen Mittelmeeranrainerstaaten.
- Laut Helvetia besteht Versicherungsschutz auch für Indoor-Flüge und Wettbewerbe.
- Vertragslaufzeit, Kündigungsfrist und eine mögliche Laufzeitrabatt-Rückforderung solltest Du im konkreten Angebot prüfen; eine längere nominelle Laufzeit sagt allein noch nichts über frühere Kündigungsmöglichkeiten aus.
Wer eine Helvetia Drohnen-Versicherung für Kunden mit Sitz in Österreich abschliessen möchte, kann diese gerne bei uns anfordern >>>
Besondere Merkmale bei der Helvetia:
- Der Kunde ist selbst Versicherungsnehmer bzw. Polizzeninhaber
- Gerätedaten der Drohne in Polizze
- Versicherungsmodus: gerätedokumentiert
- Aktualisierung bei Drohnenwechsel möglich
Hier finden Interessierte noch mehr Erfahrungen mit der Drohnen Versicherung der Helvetia.
Historische Einordnung zur Helvetia Drohnen-Versicherung
Frühere Helvetia-Angebote aus 2021 und 2024 unterschieden sich teilweise bei Prämien, Laufzeiten und Deckungsbausteinen. Für einen heutigen Abschluss zählt der im aktuellen Angebot festgelegte Umfang. Entscheidend sind die oben genannten Produktinformationen und Dein konkretes Angebot.
Helvetia: frühere und heutige Deckung nicht verwechseln
Unsere frühere Aussage aus Dezember 2020, reine Vermögensschäden seien ausgeschlossen, beschreibt nicht den heutigen Produktstand. Die aktuelle Helvetia-Webseite nennt eine entsprechende Deckung im vereinbarten Umfang. Prüfe deshalb gerade bei Foto- und Filmaufnahmen, welche Ansprüche, Grenzen und Ausschlüsse Dein Vertrag tatsächlich enthält. Wer eine Helvetia Drohnen-Versicherung möchte, kann diese gerne bei uns anfordern >>>.
2. Drohnen-Versicherung Vergleich: die Drohnen-Kasko Versicherung
Was Vollkaskoversicherungen für Drohnen betrifft, so lässt sich am Markt folgende Tendenz feststellen: Mit steigender Sensibilität für Eigenschäden an der Drohne steigt auch der Bedarf an adäquaten Absicherungen. Dies gilt vor allem auch für den gewerblichen Drohnen Einsatz. Schließlich bedeutet eine gecrashte Drohne für einen gewerblichen Fotografen nicht nur einen Mehraufwand von oft mehreren Tausend Euro. Hinzu kommt auch der drohende Verdienstentgang durch eventuell verlorene Folgeaufträge. Wer seine kommerzielle Luftbild Dienstleistung hier absichern will, kann mit einer speziellen Drohnen-Vollkaskoversicherung bedingungsgemäße Eigenschäden absichern. Eigene Ertragsausfälle oder verlorene Aufträge sind dadurch nicht automatisch gedeckt. Klar, eine Drohnen Kasko ist auch für private Piloten komfortabel und aus unternehmerischer Sicht meistens unverzichtbar. Gerade deshalb lohnt sich ein genauer Blick auf Selbstbehalte, versichertes Equipment und den Geltungsbereich!
Kravag Drohnen-Kasko im Versicherung-Vergleich
Die KRAVAG-LOGISTIC Versicherungs-AG hat ihren Hauptsitz in Hamburg und gehört zur R+V-Gruppe. Die KRAVAG hat schließlich auch eine spezielle Drohnen-Vollkaskoversicherung für Österreich auf den Markt gebracht und ihr Bedingungswerk dementsprechend angepasst. Wichtig dabei: Schäden durch Bedienfehler des Piloten selbst sind explizit eingeschlossen! Nehmen wir diesmal eine Drohne mit Neuwert bis zu € 2.000 zum Vergleich:

- Private Drohnen-Kasko Versicherung (Neuwert bis € 2.000) um € 111 pro Jahr inklusive Versicherungssteuer
Tarif inklusive Deckung für Zubehör (Tablet, Akkus, extra Controller, ...) um € 166,5 pro Jahr inklusive Versicherungssteuer - Gewerbliche Drohnen-Kasko Versicherung (Neuwert bis € 2.000) um € 166,5 pro Jahr inklusive Versicherungssteuer
Tarif inklusive Deckung für Zubehör (Tablet, Akkus, extra Controller, ...) um € 249,75 pro Jahr inklusive Versicherungssteuer
Beim Geltungsbereich kommt es auf die Tarifvariante an: Die Basisvarianten erfassen laut Angebotsseite die EU, Schweiz, Norwegen und Großbritannien; die Premiumvarianten bieten weltweite Deckung nach den Bedingungen. Eine Deckung bei Diebstahl aus dem verschlossenen KFZ und für Equipment ist ebenfalls anhand der gewählten Variante zu prüfen. Die oben genannten Beispielprämien für einen Neuwert bis 2.000 Euro sind auf der aktuellen Drohnen-Kasko-Angebotsseite ausgewiesen. Hier findest Du weitere Informationen zur KRAVAG Drohnen-Kaskoversicherung in Österreich.
3. Drohnen-Versicherung Vergleich: Drohnen-Rechtsschutz Versicherung
Eine Drohne gilt in Österreich als unbemanntes Luftfahrzeug (uLFZ). Was dabei ins Auge sticht ist der Terminus "Fahrzeug". Und egal ob nun mit einem Kraft-Fahrzeug oder eben einem Luft-Fahrzeug: wo Menschen am Steuer sind, wird gerne auch mal gestritten, um nicht zu sagen prozessiert. Und je mehr unbemannte Luftfahrzeuge sich am Himmel tummeln, desto sensibler wird die Bevölkerung gegenüber jeder Form von Belästigung und umso höher die Wahrscheinlichkeit von Drohnen-Kollisionen und Abstürzen. Es liegt somit in der Logik der Sache, dass ähnlich wie beim PKW (dem KFZ) auch bei der Drohne (dem uLFZ) eine Rechtsschutzversicherung durchaus Sinn macht.
ARAG Drohnen Rechtsschutzversicherung im Versicherung-Vergleich
Stand 2026: In Sachen Drohnen Rechtsschutzversicherung bietet die ARAG eine spezielle Lösung für private und kommerzielle Drohnennutzung an. Das ist eine Ergänzung zur Haftpflichtversicherung, kein Ersatz dafür. Welche Streitigkeiten und Einsätze erfasst sind, richtet sich nach dem gewählten Rechtsschutzvertrag.
- Private Drohnen Rechtsschutzversicherung ab € 70,24 pro Jahr inklusive Versicherungssteuer
- Kommerzielle Drohnen Rechtsschutzversicherung ab € 98,35 pro Jahr inklusive Versicherungssteuer
Hier gibt's weitere Informationen sowie den Antrag für die ARAG Drohnen Rechtsschutzversicherung >>>
Nützliche Links:
Wer den Drohnen-Versicherung Vergleich Österreich noch einmal grafisch aufbereitet haben will, findet hier unseren tabellarischen Drohnenversicherungen Vergleich auf unserem Ableger drohnenversicherung.com.
Hier Infos zur sogenannten Drohnen Registrierung.
Unter diesem Link findest Du Informationen zum Drohnen Gesetz Österreich.
Hier noch Infos dazu, wann ein Drohnenführerschein erforderlich ist sowie zu den Drohnenführerschein Prüfungsfragen.
Einordnung: AIR&MORE berät und vermittelt Versicherungen. Dieser Vergleich ersetzt keine individuelle Beratung oder Prüfung des konkreten Vertrags. Verbindlich sind das aktuelle Angebot, die Polizze und die vereinbarten Bedingungen. Genannte Einzelangebote und historische Erfahrungen sind keine Aussage über jeden Tarif eines Versicherers.
Bei Fragen stehen wir gerne auch via Telefon zur Verfügung,
Dein AIR&MORE Team aus Tirol.